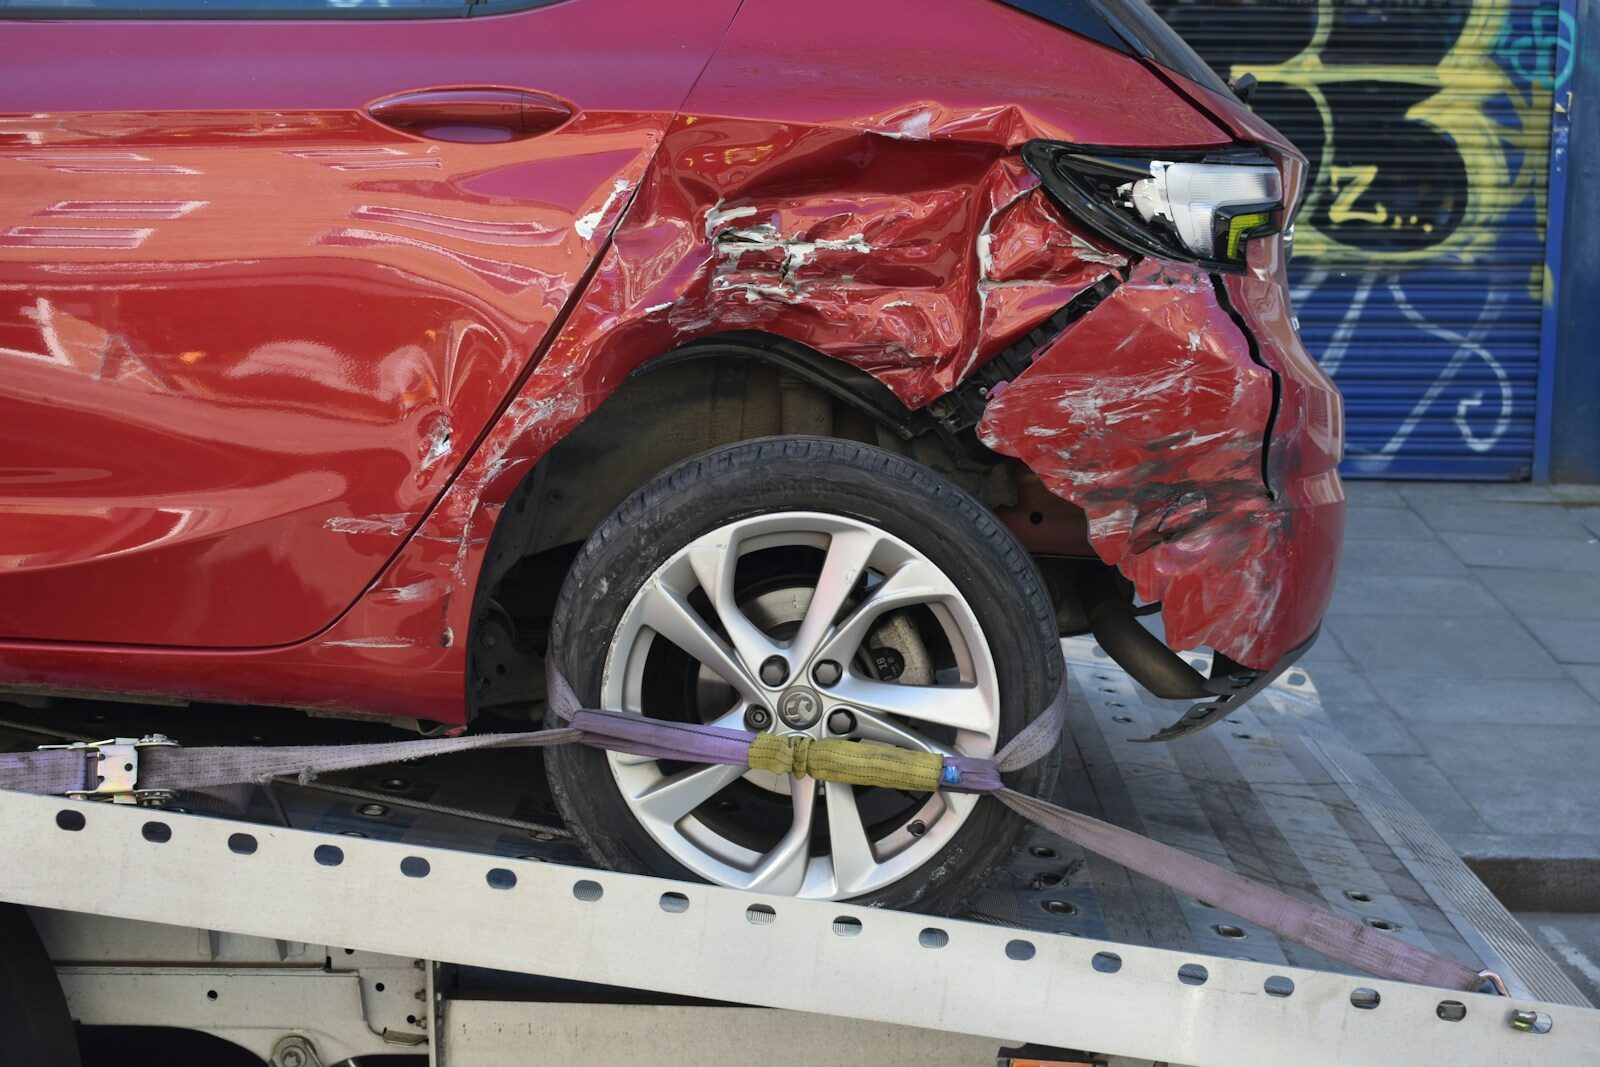
Auto nach Unfall verkaufen oder reparieren – das hängt von vier Zahlen ab: Reparaturkosten, Fahrzeugwert nach Reparatur, aktueller Restwert mit Unfallschaden, und merkantile Wertminderung. Was viele nicht einkalkulieren: Ein reparierter Unfallwagen verliert dauerhaft 15–40 Prozent seines Wertes gegenüber einem unfallfreien Vergleichsfahrzeug – weil die Schadenshistorie bleibt. Wer das ignoriert, rechnet sich seine Entscheidung schön.
Was dich dieser Artikel weiterbringt:
- Die 5 entscheidenden Faktoren für die richtige Entscheidung
- Konkrete Rechenbeispiele für verschiedene Szenarien
- Was die Versicherung zahlt – und was sie nicht zahlt
- Wann Verkauf die bessere Wahl ist
Die Entscheidungs-Tabelle
| Situation | Empfehlung |
|---|---|
| Reparaturkosten unter 30% des Fahrzeugwerts | Reparieren – klare Entscheidung |
| Reparaturkosten 30–60% des Fahrzeugwerts | Kalkulieren – weitere Faktoren prüfen |
| Reparaturkosten über 60% des Fahrzeugwerts | Verkaufen – Reparatur rechnet sich selten |
| Fremdverschulden – Gegner-Versicherung zahlt | Reparieren + merkantile Wertminderung fordern |
| Fahrzeug hat Rahmenverzug oder Strukturschaden | Verkaufen – Sicherheitsrisiko, Wert bleibt niedrig |
Die merkantile Wertminderung ist der dauerhafe Wertverlust durch die Unfall-Schadenshistorie – auch nach perfekter Reparatur. Bei Fremdverschulden kannst du diesen Betrag zusätzlich zur Reparatur von der gegnerischen Versicherung fordern. Je nach Fahrzeugwert und Schadensausmaß 500–3.000 Euro. Das wissen viele nicht – und verschenken damit Geld.
Die 5 entscheidenden Faktoren
Faktor 1 – Wer hat Schuld? Die Versicherungsfrage zuerst
Fremdverschulden: Die Haftpflichtversicherung des Unfallverursachers zahlt die Reparatur vollständig – plus merkantile Wertminderung plus Mietwagen plus Nutzungsausfall. Hier lohnt sich Reparatur fast immer weil du kein eigenes Kapital einsetzt.
Eigenverschulden oder Kasko: Deine Vollkasko zahlt die Reparatur abzüglich Selbstbeteiligung (meist 150–500 Euro). Beachte: Nach einem Kaskoschaden steigt deine Prämie – oft 200–600 Euro pro Jahr für mehrere Jahre. Das gehört in die Kalkulation.
Faktor 2 – Wirtschaftlicher Totalschaden
Die Versicherung spricht von wirtschaftlichem Totalschaden wenn die Reparaturkosten den Wiederbeschaffungswert übersteigen – oder ihm sehr nahekommen. Die Faustregel der Versicherungen: Reparaturkosten über 130% des Wiederbeschaffungswerts = Totalschaden.
Bei wirtschaftlichem Totalschaden zahlt die Versicherung: Wiederbeschaffungswert minus Restwert. Den Restwert kannst du beeinflussen – hole dir eigene Restwert-Angebote ein bevor die Versicherung ihren Restwert ansetzt. Versicherungen haben oft Verträge mit Aufkäufern die überdurchschnittliche Restwerte zahlen – das drückt deine Entschädigungssumme.
Faktor 3 – Rahmenverzug oder Strukturschaden
Ist die Fahrzeugstruktur betroffen – Längsträger verbogen, A-Säule beschädigt, Karosserie verzogen – ist Verkauf fast immer die bessere Wahl. Ein Fahrzeug mit repariertem Strukturschaden hat dauerhaft einen höheren Wertminderungs-Faktor und wird bei jeder HU und bei jedem Gutachten auffallen. Das Sicherheitsrisiko bei nicht perfekter Reparatur kommt hinzu.
Faktor 4 – Weitere geplante Nutzungsdauer
Wer das Fahrzeug noch 5 Jahre selbst fahren will: Reparatur lohnt sich öfter – weil der Wertverlust durch Schadenshistorie sich über die Nutzungsdauer verteilt. Wer das Fahrzeug nach der Reparatur zeitnah weiterverkaufen will: Reparatur amortisiert sich selten – der Käufermarkt zahlt den Abschlag für Unfallhistorie.
Faktor 5 – Kosten des Wartens
Versicherung und Steuer laufen weiter auch wenn das Fahrzeug in der Werkstatt steht. Wer keinen Mietwagenersatz hat zahlt entweder Mietwagen aus eigener Tasche oder kommt nicht zur Arbeit. Jede Woche Wartezeit auf Werkstatt-Termin und Teile kostet 50–200 Euro – die in kaum einer Kalkulation auftauchen.
Konkrete Rechenbeispiele
Beispiel 1 – Reparatur lohnt sich
BMW 3er F30, 2015, 95.000 km. Frontschaden durch Auffahrunfall, Fremdverschulden. Reparaturkosten: 5.500 Euro. Marktwert: 13.000 Euro. Merkantile Wertminderung: 1.200 Euro. Ergebnis: Gegner-Versicherung zahlt 5.500 + 1.200 = 6.700 Euro. Du hast danach ein Auto das 11.000–12.000 Euro wert ist. Klare Entscheidung: reparieren.
Beispiel 2 – Verkauf lohnt sich
VW Golf VII, 2013, 165.000 km. Seitenaufprall, Eigenverschulden, kein Kasko. Reparaturkosten: 4.200 Euro. Marktwert: 5.500 Euro. Restwert mit Schaden: 1.800 Euro. Ergebnis: Du investierst 4.200 Euro für ein Auto das danach 4.500–5.000 Euro wert ist. Verkauf für 1.800 Euro – kein Risiko, kein Aufwand, sofortiges Geld.
Was du bei Fremdverschulden fordern kannst
- Reparaturkosten vollständig (oder Wiederbeschaffungswert bei Totalschaden)
- Merkantile Wertminderung – dauerhafter Wertminderung durch Unfallhistorie
- Mietwagen oder Nutzungsausfall – je nach Situation
- Gutachterkosten – unabhängiger Gutachter wird vollständig erstattet
- Abschleppkosten – wenn das Fahrzeug nicht mehr fahrbereit war
Wichtig: Eigenen Gutachter beauftragen – nicht den der Versicherung. Der Versicherungsgutachter arbeitet im Interesse der Versicherung. Ein unabhängiger Gutachter (Kosten werden erstattet) prüft im Interesse des Geschädigten – und setzt oft höhere Wiederbeschaffungswerte und Reparaturkosten an.
Häufige Fragen
Was ist der Unterschied zwischen technischem und wirtschaftlichem Totalschaden?
Technischer Totalschaden: Das Fahrzeug lässt sich nicht mehr reparieren – zu starke Strukturschäden. Wirtschaftlicher Totalschaden: Das Fahrzeug könnte repariert werden, aber die Kosten übersteigen den Wert. Bei wirtschaftlichem Totalschaden kannst du das Fahrzeug auf eigene Kosten reparieren und die Differenz aus Wiederbeschaffungswert minus Restwert als Entschädigung nehmen.
Muss ich den Unfall beim Verkauf des Fahrzeugs angeben?
Ja – Unfallschäden und Vorschäden müssen dem Käufer mitgeteilt werden. Verschweigen ist arglistige Täuschung – der Kauf kann rückabgewickelt werden. Im Kaufvertrag immer: „Unfallschaden am [Datum], repariert durch [Werkstatt]“ oder „nicht repariert“.
Der schnellste Weg nach dem Unfall
Wer nach dem Unfall keine Zeit für Gutachter, Werkstatt und Verhandlungen mit der Versicherung hat – oder wessen Fahrzeug den Reparaturaufwand wirtschaftlich nicht trägt: Ein Unfallwagen-Ankäufer gibt ein verbindliches Angebot innerhalb von 24 Stunden. Karosserie, Motor, Ausstattung bestimmen den Restwert – nicht der Unfallschaden allein.
Wer sein Auto nach Unfall verkaufen möchte: kostenlose Abholung auch wenn das Fahrzeug nicht mehr fährt, sofortige Auszahlung, Abmeldung inklusive. Du sagst ja oder nein – das war’s.