Was bedeutet die 130%-Regelung bei Totalschaden?
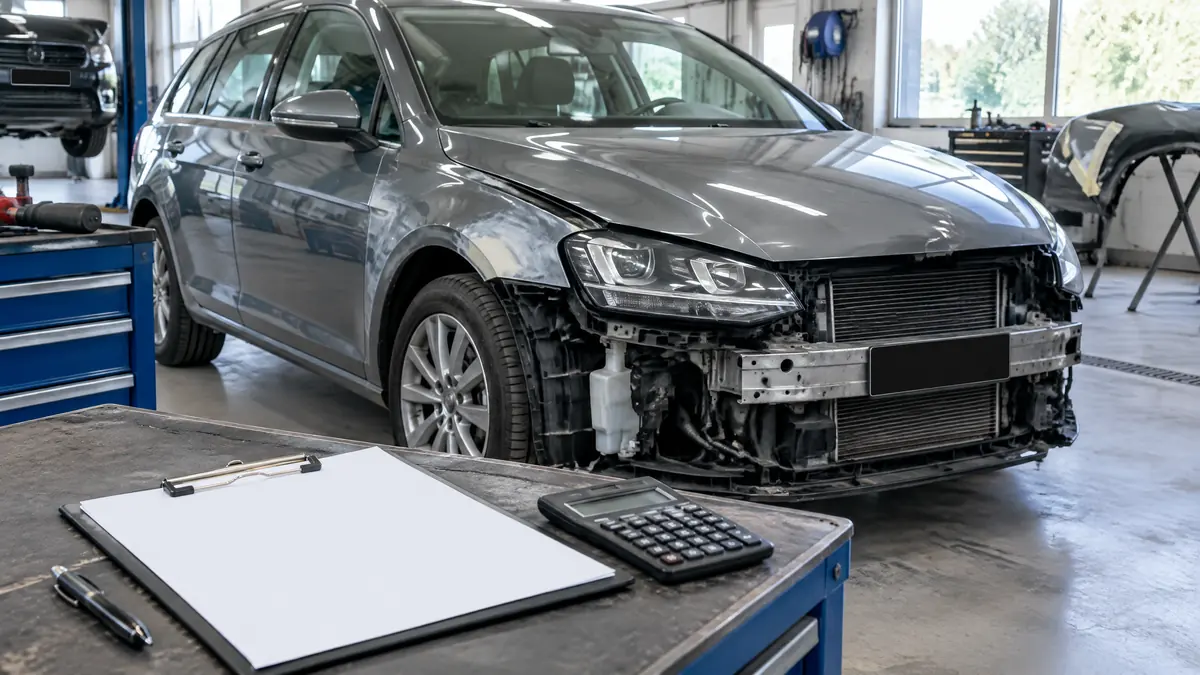
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparatur rechnerisch nicht sinnvoll ist. Der Wiederbeschaffungswert beschreibt den Preis für ein vergleichbares intaktes Auto. Bei einem Haftpflichtschaden kann die Reparatur trotzdem übernommen werden, wenn die voraussichtlichen Reparaturkosten höchstens 130 Prozent dieses Werts betragen. Die 130%-Grenze liegt bei 10.000 Euro Wiederbeschaffungswert also bei 13.000 Euro.
Für die normale Totalschadenabrechnung gilt dagegen: Wiederbeschaffungswert minus Restwert. Diese Positionen werden nicht beliebig ergänzt. Eine Wertminderung gehört typischerweise zum reparierten Unfallschaden; bei vollständiger Totalschadenabrechnung wird sie nicht zusätzlich zum Wiederbeschaffungswert addiert.
Was ist Ihr Auto noch wert?
Kostenloser Preis-Check – Marke wählen, in wenigen Klicks zu Ihrem Angebot. Auch mit Schaden oder ohne TÜV.
Jetzt Preis prüfen →- 130 Prozent beziehen sich auf den Wiederbeschaffungswert.
- Der Restwert wird bei der Totalschadenabrechnung abgezogen.
- Reparaturkosten und Wertminderung nicht doppelt ansetzen.
- Ein Rechenbeispiel ersetzt keine Prüfung des konkreten Gutachtens.
Welche Voraussetzungen und Versicherung gelten?
Die bekannte 130%-Rechtsprechung betrifft vor allem den unverschuldeten Verkehrsunfall und damit die gegnerische Kfz-Haftpflichtversicherung. Das Fahrzeug muss vollständig und fachgerecht nach den Vorgaben des Gutachtens repariert werden. Außerdem musst du es anschließend in der Regel mindestens sechs Monate weiter nutzen. Eine bloße Teilreparatur oder eine reine Auszahlung löst den Reparaturweg nicht automatisch aus.
Bei Eigenverschulden oder Kaskoschäden entscheidet nicht die 130%-Formel allein, sondern der konkrete Versicherungsvertrag. Auch ein Gutachter garantiert keine Zahlung: Maßgeblich sind Befund, Haftungsquote, Vertragsbedingungen und die Prüfung des Versicherers. Lass dir die Freigabe und die Abrechnung deshalb schriftlich erklären.
- Haftpflicht und Kasko getrennt prüfen.
- Gutachten auf Wiederbeschaffungswert, Restwert und Reparaturkosten kontrollieren.
- Vollständige Reparatur mit Rechnungen und Fotos dokumentieren.
- Sechsmonatige Weiternutzung einplanen und nachweisen.
- Vertragsvorbehalt und Haftungsquote schriftlich klären.
Reparieren oder Auto mit Totalschaden verkaufen?
Reparieren ist rational, wenn du das Fahrzeug behalten möchtest, der Schaden technisch beherrschbar ist und die Kosten innerhalb der Grenze bleiben. Vergleiche den vollständigen Reparaturaufwand mit Zustand, Laufleistung und künftigem Risiko. Beauftrage keine Arbeiten, bevor Befund, Umfang und Versicherungsweg geklärt sind.
Ein Verkauf kann sinnvoller sein, wenn die Reparatur nahe an der Grenze liegt, weitere Schäden offen sind oder du die sechsmonatige Weiternutzung nicht planst. Nutze das Gutachten als Verhandlungsgrundlage und nenne Unfallschäden, Restwert und bekannte Mängel ehrlich. So trennst du die 130%-Regel sauber von einer wirtschaftlichen Verkaufsentscheidung.
5 fatale Fehler bei der Diagnose
Diese fünf Fehler können die Regulierung verzögern oder die Rechnung unnötig verteuern:
- 130 Prozent pauschal auch auf jeden Kaskoschaden anwenden.
- Restwert und Wiederbeschaffungswert verwechseln.
- Wertminderung zusätzlich zum vollständigen Totalschaden addieren.
- Vor schriftlicher Klärung mit der Reparatur beginnen.
- Unfallschaden beim Verkauf verschweigen.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.