1. Wann besteht Anspruch auf Nutzungsausfall?
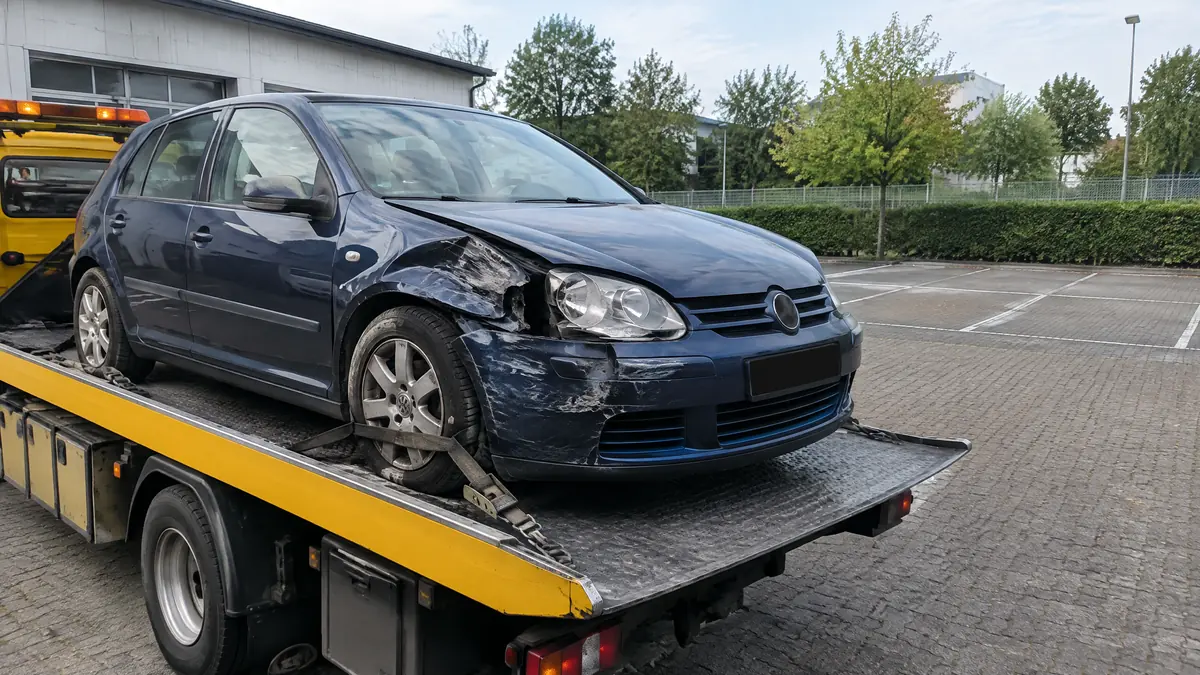
Nach einem unverschuldeten Unfall kann die gegnerische Kfz-Haftpflicht den Nutzungsausfall ersetzen, wenn dein Auto nicht verkehrssicher ist und du es normalerweise genutzt hättest. Du brauchst also Nutzungswillen und Nutzungsmöglichkeit. Ein Zweitwagen, ein längerer Urlaub oder ein Krankenhausaufenthalt kann gegen die Forderung sprechen.
Bei einem wirtschaftlichen Totalschaden zählt nicht automatisch eine beliebig lange Wartezeit. Maßgeblich ist die erforderliche <strong>Wiederbeschaffungsdauer</strong>, die das Gutachten ansetzt. Der ADAC nennt meist 10 bis 14 Tage. Eine Ersatzbeschaffung musst du in der Regel nachweisen; der konkrete Vertrags- und Haftungsfall bleibt entscheidend.
- Unfallhergang und Haftungsquote klären.
- Verkehrssicherheit und tatsächlichen Ausfall dokumentieren.
- Nutzungswillen und fehlenden Ersatzwagen plausibel belegen.
- Ersatzfahrzeug innerhalb der erforderlichen Zeit beschaffen.
2. Abrechnung: Tagessatz und Nachweise sauber trennen
Der Tagessatz richtet sich nach Fahrzeugtyp und Alter. Anerkannte Tabellen ordnen Pkw in Gruppen ein; der ADAC nennt aktuell 23 bis 175 Euro pro Tag. Das ist kein Festpreis für jedes Auto. Prüfe, ob das Gutachten dein Fahrzeug korrekt eingruppiert und die Ausfalltage nachvollziehbar begründet.
Nutzungsausfall ist ein eigener Schadenposten, aber kein Freibrief für doppelte Erstattung. Mietwagenkosten und Nutzungsausfall werden nicht für denselben Zeitraum addiert. Auch der Wiederbeschaffungswert wird bei vollständiger Totalschadenabrechnung nicht zusätzlich um eine Wertminderung erhöht.
- Gutachten mit Fahrzeugdaten und Tagessatz aufbewahren.
- Unfall-, Besichtigungs- und Beschaffungsdaten notieren.
- Kaufvertrag oder Zulassung des Ersatzwagens sichern.
- Mietwagen- und Nutzungsausfallzeiträume getrennt halten.
3. Haftpflicht, Kasko und 130-Prozent-Grenze
Bei einem unverschuldeten Unfall ist grundsätzlich die gegnerische Haftpflicht der Ansprechpartner. Bei selbst verschuldetem Schaden oder einem Unfall ohne Gegner kommt eine Kaskoversicherung nur nach den eigenen Versicherungsbedingungen in Betracht. Eine Kasko zahlt Nutzungsausfall nicht automatisch; prüfe Vertragsumfang, Selbstbeteiligung und Ausschlüsse.
Die 130-Prozent-Grenze ist kein Versicherungsbonus. Sie kann in der Haftpflicht einen begrenzten Reparaturweg ermöglichen, wenn die rechtlichen Voraussetzungen erfüllt sind und du das Auto fachgerecht weiter nutzt. Sie ersetzt nicht die Prüfung von Wiederbeschaffungswert, Restwert und Reparaturkosten.
4. Reparatur, weitere Prüfung oder Verkauf?
Reparieren ist sinnvoll, wenn der Schaden klar kalkuliert ist und der Erhalt des Autos zu deinem Bedarf passt. Bei widersprüchlichen Gutachten oder Verzögerungen fordere eine schriftliche Begründung und kläre die Ausfallzeit, statt vorschnell Tage anzusetzen.
Ein <strong>Verkauf</strong> kann rational sein, wenn die Reparatur wirtschaftlich nicht passt oder du die Beschaffung eines Ersatzwagens planbarer findest. Lege den Unfallschaden, Gutachten und bekannte Mängel offen. Der Verkauf ersetzt keine Prüfung deiner Versicherungsansprüche; sichere alle Unterlagen und rechne Schadenpositionen nicht doppelt ab.
5 fatale Fehler bei der Diagnose
Diese Fehler machen die Regulierung unnötig angreifbar:
- Nutzungsausfall ohne tatsächlichen Nutzungswillen verlangen.
- Die Wiederbeschaffungsdauer mit beliebiger Wartezeit verwechseln.
- Mietwagenkosten und Nutzungsausfall doppelt abrechnen.
- Haftpflicht und Kasko ohne Vertragsprüfung gleichsetzen.
- Unfallschaden oder Ersatzbeschaffung nicht belegen.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.