1. Was die Restwertbörse wirklich liefert
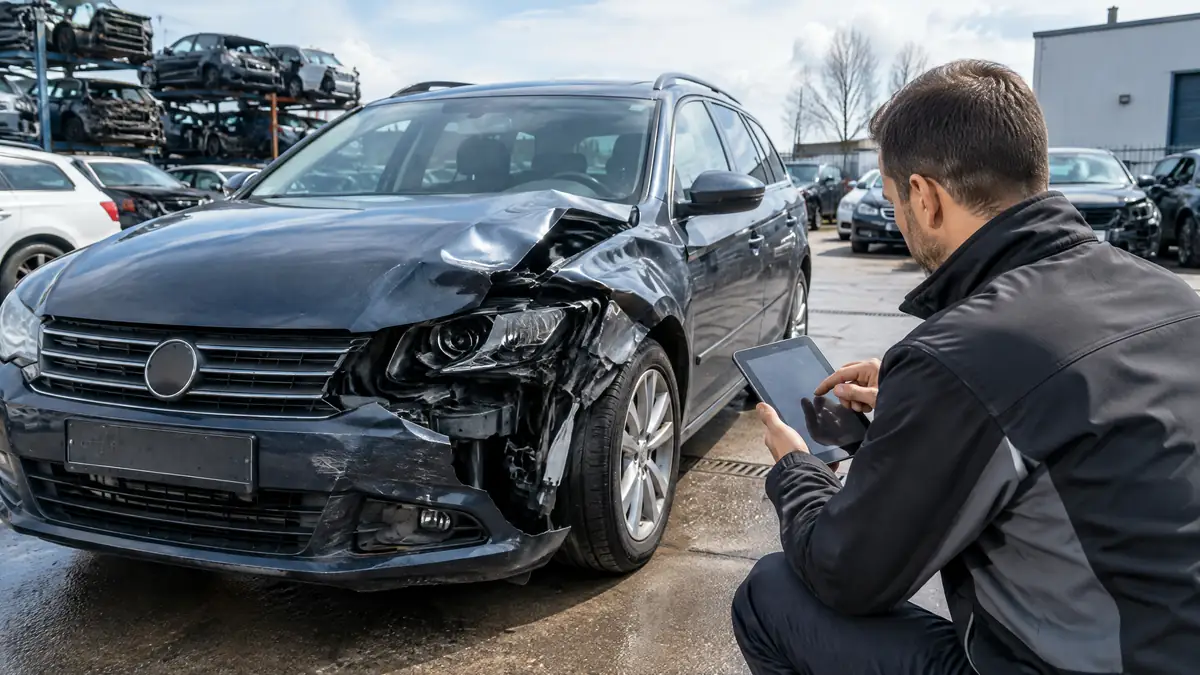
Auf der Plattform wird dein Unfallfahrzeug mit Fotos, Gutachtendaten und Schadensbeschreibung eingestellt. Händler nennen daraufhin einen Preis für das Auto im beschädigten Zustand. Das ist ein Verwertungsangebot, kein Reparaturpreis und keine automatische Zusage deiner Versicherung.
Fehlende Airbags, falsche Laufleistung oder Vorschäden verändern den Betrag. Bei BMW, VW oder Škoda sind gefragte Teile oft ein Faktor.
- Fahrzeugdaten mit dem Gutachten abgleichen
- Schadensfotos auf Vollständigkeit prüfen
- Airbags und Sicherheitssysteme notieren
- Vorschäden ehrlich angeben
- Angebotsfrist und Gültigkeit festhalten
2. Welche Zahlen für die Abrechnung zählen
Beim wirtschaftlichen Totalschaden wird grundsätzlich mit Wiederbeschaffungswert und Restwert gerechnet. Vertragsbedingungen, Gutachten und konkrete Regulierung sind aber getrennt zu prüfen; bei Kasko gelten andere Regeln als bei der Haftpflicht des Unfallgegners.
Eine beliebige Internetzahl reicht nicht automatisch. Für private Geschädigte ist der regionale Markt ein wichtiger Bezugspunkt. Der BGH bestätigt Ausnahmen für gewerblich mit Fahrzeugen handelnde Geschädigte und bestimmte Leasingkonstellationen.
- Wiederbeschaffungswert separat kontrollieren
- Restwert im Gutachten nachvollziehen
- Haftpflicht und Kasko nicht vermischen
- Regionalen Ankäufermarkt berücksichtigen
- Regulierung schriftlich begründen lassen
3. So prüfst du ein Angebot
Entscheidend ist nicht nur die höchste Zahl. Frage, ob der Händler das konkrete Fahrzeug gesehen hat, der Preis verbindlich gilt und wer die Abholung organisiert. Ein Angebot mit Selbstanlieferung kann praktisch weniger wert sein als ein niedrigerer Preis mit sicherem Transport.
Bei Streit über die Höhe hilft eine unabhängige sachverständige Einschätzung. Kosten für ein Gutachten liegen bei größeren Schäden grob im niedrigen bis mittleren dreistelligen Bereich; Umfang, Region und Fahrzeugwert beeinflussen den Betrag. Eine Erstattung hängt von Haftung, Erforderlichkeit und Vertrag ab.
- Abholort schriftlich bestätigen
- Transportkosten ausdrücklich klären
- Zahlungszeitpunkt festhalten
- Abmeldepflichten vorher besprechen
- Händlerdaten und Angebot sichern
4. Was du vor Verkauf klärst
Unterschreibe keinen Kaufvertrag und lasse das Auto nicht abholen, solange Haftung, Gutachten und Abrechnung nicht zusammenpassen. Frage die Versicherung konkret, auf welcher Berechnung sie reguliert und ob sie ein eigenes Angebot zugrunde legt. Bei ungeklärten Differenzen kann eine anwaltliche Prüfung sinnvoll sein.
Entferne persönliche Gegenstände, sichere Schlüssel und dokumentiere den Zustand. Bewahre Gutachten, Fotos, Inserat, E-Mails und Abholnachweis auf. So bleibt nachvollziehbar, welcher Zustand und Preis vereinbart waren. Auto verkaufen.
- Kaufvertrag erst nach Prüfung unterschreiben
- Abholung nicht spontan freigeben
- Schlüsselübergabe quittieren lassen
- Persönliche Daten aus dem Fahrzeug nehmen
- Alle Nachrichten und Fotos archivieren
5 fatale Fehler bei der Diagnose
Diese fünf Fehler drücken den erzielbaren Wert oder erschweren die Regulierung unnötig:
- Nur die höchste Internetzahl übernehmen
- Regionalen Markt komplett ignorieren
- Vorschäden oder fehlende Teile verschweigen
- Versicherungsangebot als Gutachten behandeln
- Fahrzeug vor der Klärung verkaufen
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.