1. Technischen Totalschaden sicher einordnen
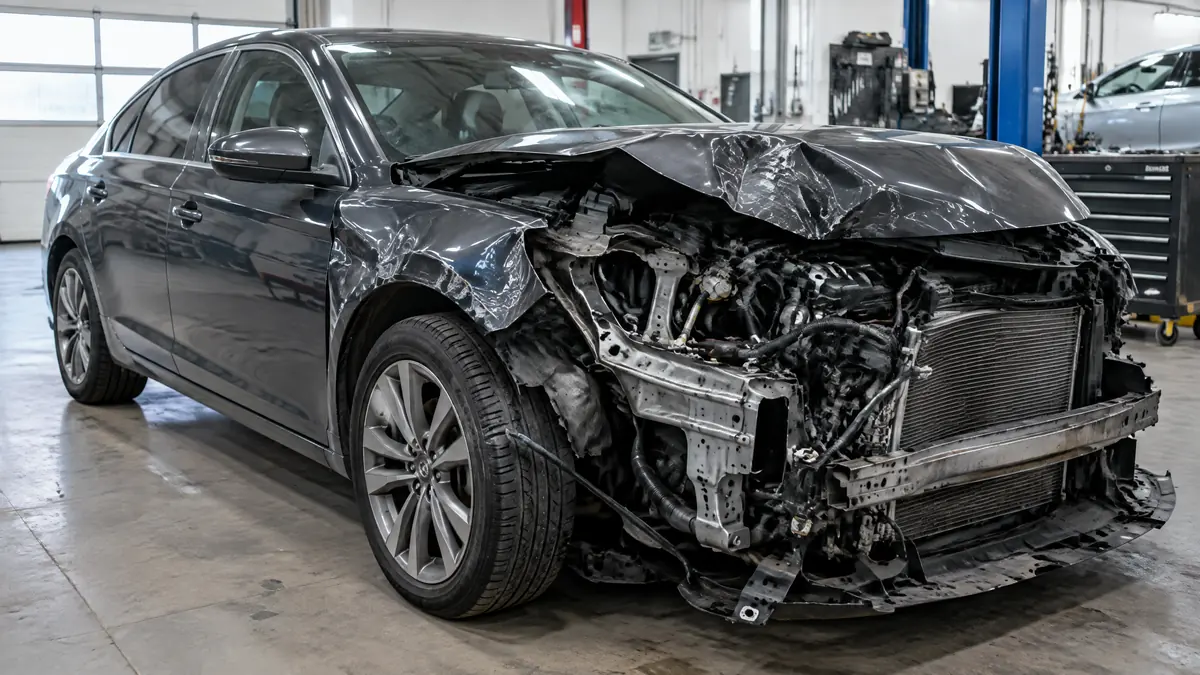
Bei einem technischen Totalschaden ist eine fachgerechte Reparatur nicht mehr möglich oder das Fahrzeug bleibt trotz Reparatur nicht sicher. Das unterscheidet ihn vom wirtschaftlichen Totalschaden: Dort wäre die Reparatur technisch machbar, aber im Verhältnis zum Wiederbeschaffungswert zu teuer. Ein qualifizierter Gutachter beurteilt dafür unter anderem Struktur, Sicherheitssysteme, Achsen und Antrieb. Sichtbare Blechschäden oder eine erste Werkstatt-Schätzung reichen allein nicht.
Für die Abrechnung wird der Restwert beim technischen Totalschaden regelmäßig mit null angesetzt. Das ist keine pauschale Aussage über jeden verwertbaren Einzelteil, sondern eine Einordnung des beschädigten Fahrzeugs als Ganzes.
Was ist Ihr Auto noch wert?
Kostenloser Preis-Check – Marke wählen, in wenigen Klicks zu Ihrem Angebot. Auch mit Schaden oder ohne TÜV.
Jetzt Preis prüfen →- Bei ausgelösten Airbags, verformter Struktur oder unsicherem Fahrwerk nicht weiterfahren.
- Unfallstelle, Schäden, Warnleuchten und Fahrzeugstand fotografieren.
- Im Gutachten Reparierbarkeit, Sicherheitsrisiken und Wiederbeschaffungswert prüfen.
- Bei unverschuldetem Unfall einen unabhängigen Gutachter erwägen; Kasko-Verträge können abweichende Abläufe vorgeben.
2. Haftpflicht, Kasko und Schadenswerte trennen
Bei einem unverschuldeten Unfall ist grundsätzlich die Haftpflichtversicherung des Unfallgegners der Ansprechpartner. Deine eigene Haftpflicht bezahlt den Schaden an deinem Auto nicht, wenn du den Unfall selbst verursacht hast. Eine Vollkasko kann den Eigenschaden nach den Vertragsbedingungen übernehmen; eine Teilkasko greift nur bei versicherten Risiken wie bestimmten Brand- oder Diebstahlschäden. Prüfe deshalb immer den Vertrag und die konkrete Schadenursache.
Der Wiederbeschaffungswert beschreibt, was ein gleichwertiges Fahrzeug vor dem Unfall kostet. Der Restwert betrifft das beschädigte Auto. Bei vollständiger Totalschadenabrechnung darfst du diese Schadenspositionen nicht doppelt addieren. Die 130-Prozent-Regel ist kein allgemeiner Versicherungsbonus: Sie betrifft nur den begrenzten Reparaturweg im Haftpflichtschaden, wenn fachgerecht repariert wird und weitere Voraussetzungen wie die Weiternutzung erfüllt sind.
- Haftpflicht: Schuldfrage und Anspruch gegen den Unfallverursacher klären.
- Vollkasko: Eigenschaden nur im Rahmen des konkreten Vertrags prüfen.
- Teilkasko: Ursache mit den versicherten Risiken des Tarifs abgleichen.
- Wiederbeschaffungswert und Restwert getrennt lesen, nicht doppelt ansetzen.
3. Reparatur, weitere Diagnose oder Auto verkaufen?
Ist der technische Totalschaden durch Struktur- oder Sicherheitsschäden nachvollziehbar bestätigt, ist eine Reparatur meist keine sachliche Option. Eine zweite Diagnose lohnt sich trotzdem, wenn der Befund nur auf Fotos, einer groben Schätzung oder widersprüchlichen Messungen beruht. Lass dir Ursache, Sicherheitsfolgen und Abrechnung schriftlich erklären, bevor du eine Entscheidung triffst.
Ein Verkauf kann rational sein, wenn die Reparatur technisch ausscheidet und du Aufwand, Standkosten und Verwertungsrisiko vermeiden willst. Vergleiche ein transparentes Ankaufangebot mit der voraussichtlichen Versicherungsleistung und den noch anfallenden Kosten. Bekannte Unfallschäden, fehlende Teile und der Gutachtenstand gehören offen in die Angaben.
5 fatale Fehler bei der Diagnose
Diese fünf Abkürzungen machen einen technischen Totalschaden schnell unnötig teuer:
- Nur nach Fotos statt nach einem belastbaren Gutachten entscheiden.
- Mit verformter Struktur oder ausgelösten Airbags weiterfahren.
- Haftpflicht und Kasko wie denselben Versicherungsschutz behandeln.
- Wiederbeschaffungswert und Restwert doppelt oder falsch verrechnen.
- Bekannte Schäden beim Verkauf verschweigen.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.