1. Versicherungsfall und Totalschaden sauber trennen
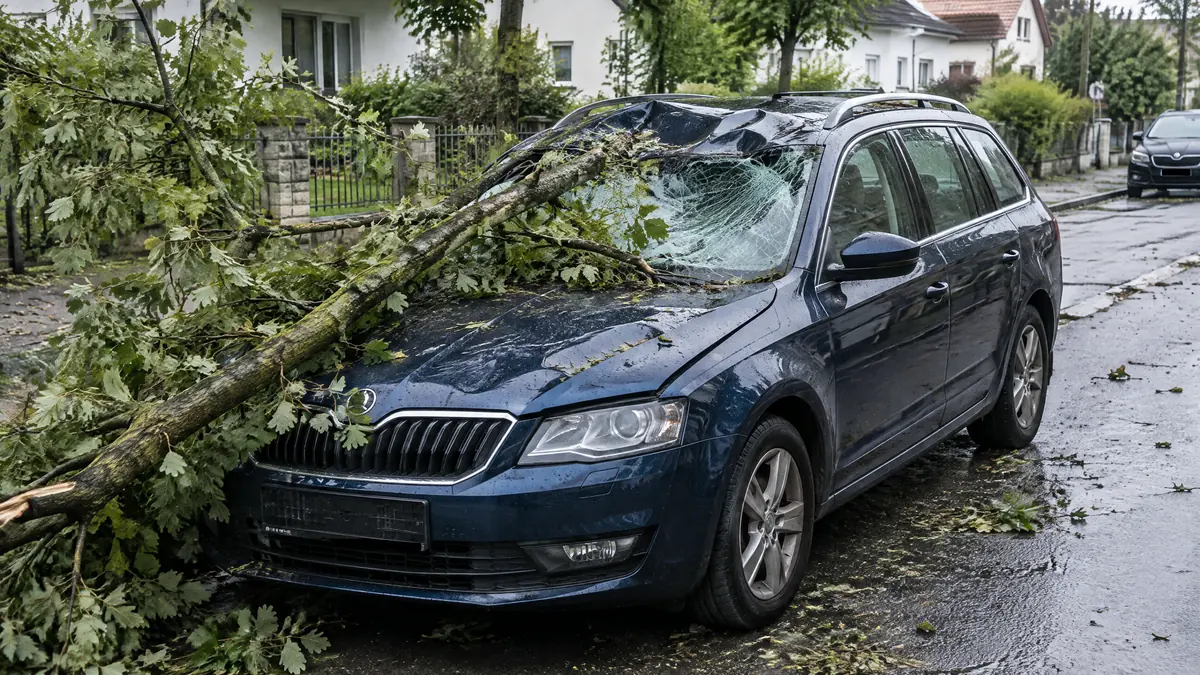
Prüfe zuerst, ob Ursache und Tarif zusammenpassen. Teilkasko deckt nur die im Vertrag genannten Gefahren; ein wirtschaftlicher Totalschaden ist deshalb nicht automatisch bezahlt. Die <strong>Vertragsbedingungen</strong> können etwa Selbstbeteiligung, Entschädigungsgrenzen und besondere Nachweise festlegen.
Ein Totalschaden kann technisch oder wirtschaftlich vorliegen. Für die Regulierung zählt, welche Bewertungsregel dein Vertrag vorsieht und ob der Versicherer den Schadenhergang anerkennt.
- Brand, Diebstahl, Naturereignis oder Tierkollision mit Schadenhergang dokumentieren.
- Bei Selbstverschulden nicht automatisch Teilkasko-Leistung annehmen.
- Selbstbeteiligung und Ausschlüsse im Versicherungsschein prüfen.
- Schaden unverzüglich melden und Weisungen des Versicherers abwarten.
2. So prüfst du die Abrechnung
Bei einem versicherten Totalschaden wird in der Kasko regelmäßig der vertraglich definierte <strong>Wiederbeschaffungswert</strong> abzüglich Restwert und vereinbarter Selbstbeteiligung zugrunde gelegt. Die konkrete Definition, ein möglicher Höchstbetrag und Sonderleistungen stehen aber im Vertrag.
Lass dir Bewertungsgrundlagen und Rechenweg schriftlich geben. Ein Gutachter ist keine pauschale Garantie für eine bestimmte Summe: Wer ihn beauftragt, welche Kosten gelten und ob du einen eigenen Sachverständigen einschalten darfst, richtet sich nach Vertrag und Fall. Eine Wertminderung darfst du bei vollständiger Totalschadenabrechnung nicht zusätzlich zum Wiederbeschaffungswert addieren. Schadenspositionen gehören außerdem nicht doppelt in die Rechnung.
- Wiederbeschaffungswert mit vergleichbaren Fahrzeugen, Zustand und Zeitpunkt abgleichen.
- Restwert separat ausweisen und nicht mit Reparaturkosten vermischen.
- Selbstbeteiligung nur einmal nach Vertrag abziehen.
- Wertminderung nicht zusätzlich bei vollständiger Totalschadenabrechnung addieren.
- 130%-Grenze nur als Haftpflicht-Reparaturweg mit Voraussetzungen prüfen.
3. Reparatur, weitere Prüfung oder Auto verkaufen?
Eine Reparatur ist sinnvoll, wenn der Teilkasko-Vertrag sie abdeckt, der Umfang feststeht und die Abrechnung wirtschaftlich bleibt. Bei widersprüchlichen Messungen oder einem unklaren Gutachten lohnt zuerst eine zweite Prüfung. Bitte keine Reparatur oder Verwertung beauftragen, bevor die Abstimmung mit dem Versicherer geklärt ist.
Auto verkaufen kann rational sein, wenn die Reparatur nicht sinnvoll ist oder du Aufwand und Restwertrisiko vermeiden möchtest. Trenne dabei den möglichen Versicherungsanspruch vom Verkauf des beschädigten Fahrzeugs. Nenne bekannte Schäden ehrlich, bewahre Gutachten und Abrechnung auf und rechne Versicherungsleistung sowie Verkaufserlös nicht doppelt als eigenen Vorteil.
5 fatale Fehler bei der Diagnose
Diese fünf Kurzschlüsse führen beim Teilkasko-Totalschaden schnell zu falschen Erwartungen oder einer doppelten Rechnung:
- Teilkasko mit Vollkasko oder Haftpflicht verwechseln.
- Totalschaden ohne versichertes Ereignis als bezahlt ansehen.
- Wiederbeschaffungswert und Restwert nicht getrennt prüfen.
- 130%-Grenze pauschal auf jede Kaskoabrechnung übertragen.
- Bekannte Schäden beim Verkauf verschweigen.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.