1. Nach dem Totalschaden beim Leasingfahrzeug richtig handeln
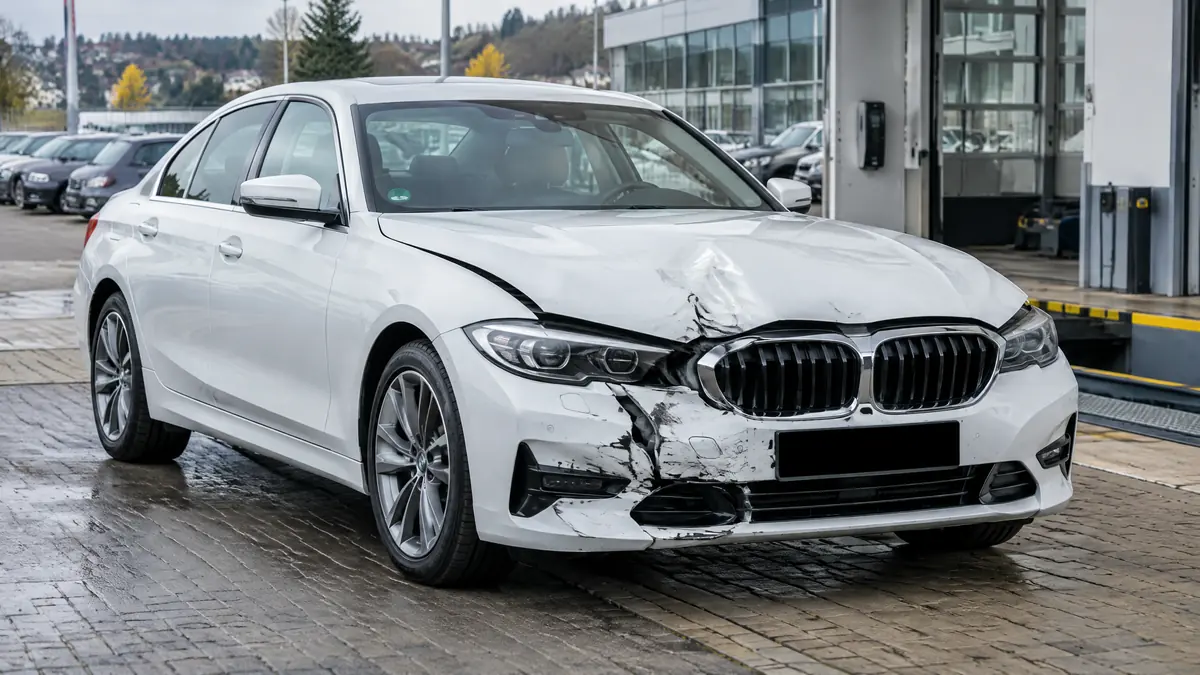
Bei einem wirtschaftlichen Totalschaden ist die erste Frage nicht, ob du das Auto behalten möchtest. Kläre, wer den Unfall verursacht hat und ob das Fahrzeug noch verkehrssicher ist. Ein Gutachten kann erforderlich sein, ist aber keine pauschale Garantie für eine Kostenerstattung; Erforderlichkeit und <strong>Vertragslage</strong> zählen.
Dokumentiere den Zustand und melde den Schaden unverzüglich nach den Bedingungen deines Vertrags.
- Unfallstelle, Schäden, Kilometerstand und Fahrzeugpapiere sichern.
- Bei Verletzungen oder Streit die Polizei und bei Bedarf einen Anwalt einschalten.
- Leasinggeber, eigene Versicherung und gegnerische Haftpflicht informieren.
- Keine Reparatur, Abtretung oder Verwertung ohne Freigabe beauftragen.
2. Haftpflicht, Kasko und Leasingvertrag trennen
Bei einem unverschuldeten Unfall reguliert grundsätzlich die gegnerische Kfz-Haftpflicht die berechtigten Unfallfolgen. Deine eigene Vollkasko ist für selbst verschuldete Schäden am eigenen Fahrzeug gedacht; Teilkasko deckt nur die vereinbarten Ereignisse. Prüfe Selbstbeteiligung, Neupreis- oder GAP-Schutz und alle Vertragsklauseln.
Beim Leasing ist der Leasinggeber regelmäßig in die Abwicklung einzubeziehen. Ob die Versicherung an dich, den Eigentümer oder direkt an den Leasinggeber zahlt, hängt von Anspruchslage, Sicherungsabtretung und <strong>Leasingvertrag</strong> ab.
- Wiederbeschaffungswert und Restwert im Gutachten getrennt prüfen.
- Leasingablöse, offene Raten und mögliche GAP-Lücke schriftlich anfordern.
- Schadenpositionen nicht doppelt bei Haftpflicht, Kasko und Vertrag ansetzen.
- Wertminderung nicht zusätzlich zum Wiederbeschaffungswert der Totalschadenabrechnung addieren.
- 130 Prozent nur im Haftpflichtfall und mit vollständiger Reparatur sowie sechsmonatiger Weiternutzung prüfen.
3. Abrechnung prüfen: Reparatur, Ablösung oder weitere Klärung
Bei einem wirtschaftlichen Totalschaden wird in der Regel der Wiederbeschaffungswert abzüglich <strong>Restwert</strong> angesetzt. Bei Kasko gelten zusätzlich die Bedingungen deiner Police. Die sogenannte <strong>130-Prozent-Grenze</strong> ist kein allgemeiner Versicherungsbonus: Im Haftpflichtrecht kommt eine Reparatur nur unter besonderen Voraussetzungen infrage, etwa bei vollständiger Reparatur nach Gutachten und anschließender Weiternutzung.
4. Fazit: Wann der Verkauf eine rationale Alternative ist
Ein Verkauf kann sinnvoll sein, wenn Reparatur, Ablöse und Folgerisiken wirtschaftlich nicht zusammenpassen oder der Leasinggeber die Rückgabe beziehungsweise Verwertung vorgibt. Vergleiche nicht nur ein Ankaufangebot mit dem Restwert: Entscheidend ist, was nach Versicherungsleistung, Vertragsabrechnung und offenen Kosten tatsächlich verbleibt.
Lass dir die Entscheidung schriftlich bestätigen und nenne beim Verkauf den Unfallschaden, den Totalschadenstatus und bekannte Mängel vollständig. So bleibt der Vergleich fair, ohne Versicherungsrechte vorwegzunehmen oder eine Auszahlung zu versprechen.
5 fatale Fehler bei der Diagnose
Diese fünf Fehler machen die Abwicklung eines Totalschadens beim Leasingfahrzeug unnötig teuer:
- Leasinggeber und Versicherer erst nach der Reparatur informieren.
- Haftpflicht und Kasko als denselben Versicherungsschutz behandeln.
- Wiederbeschaffungswert, Restwert und Wertminderung doppelt addieren.
- Die 130-Prozent-Grenze ohne ihre Haftpflicht-Voraussetzungen anwenden.
- Den Unfallschaden beim Verkauf verschweigen.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.