1. Haftpflicht oder Kasko: Wer zahlt?
Bei einem unverschuldeten Unfall prüft die gegnerische Kfz-Haftpflicht deine berechtigten Fahrzeugschäden. Die eigene Haftpflicht ersetzt den Schaden am eigenen Auto grundsätzlich nicht. Bei Eigenverschulden kommt dafür nur Vollkasko infrage, soweit der Vertrag leistet. Teilkasko greift nur bei vereinbarten Ereignissen wie Diebstahl, Sturm, Hagel oder bestimmten Wildschäden.
Bei Kasko bestimmen Tarif, Selbstbeteiligung, Ausschlüsse und Obliegenheiten die Leistung.
Was ist Ihr Auto noch wert?
Kostenloser Preis-Check – Marke wählen, in wenigen Klicks zu Ihrem Angebot. Auch mit Schaden oder ohne TÜV.
Jetzt Preis prüfen →- Fremdverschulden: Die gegnerische Haftpflicht prüft deinen berechtigten Anspruch.
- Eigenverschulden: Für den eigenen Pkw leistet grundsätzlich nur Vollkasko.
- Naturereignis oder Diebstahl: Teilkasko gilt nur nach Vertragsumfang.
- Selbstbeteiligung und Ausschlüsse vor einer Zusage im Vertrag prüfen.
2. So wird die Auszahlung beim Totalschaden berechnet
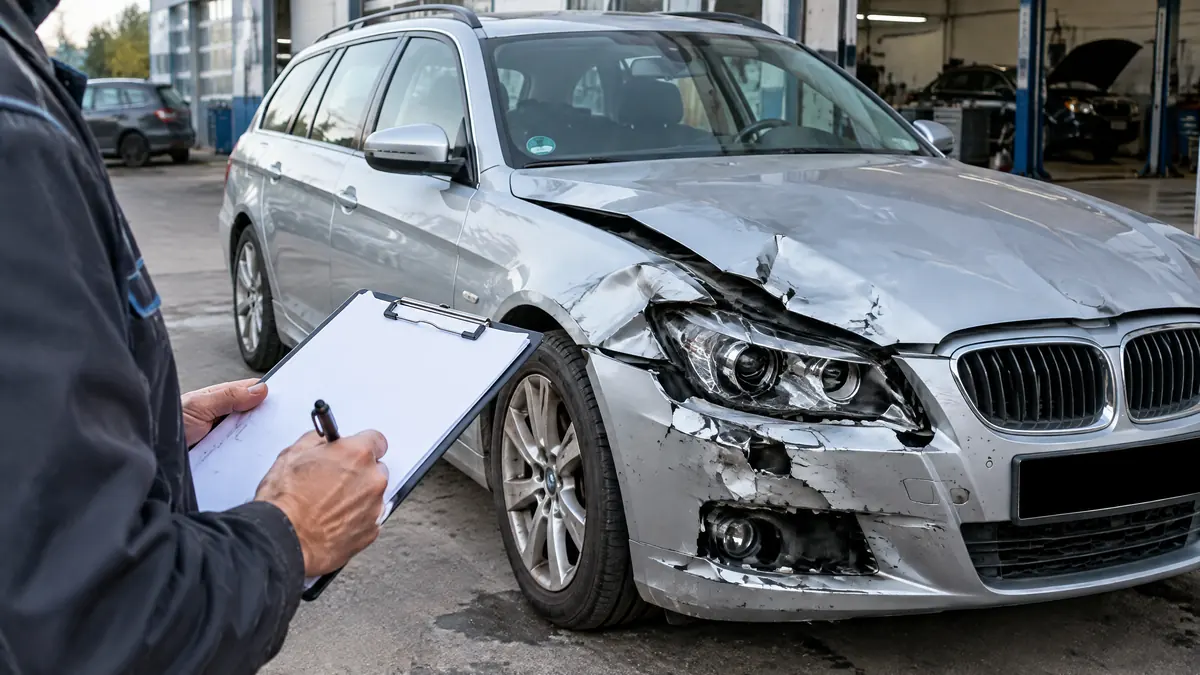
Der <strong>Wiederbeschaffungswert</strong> beschreibt, was ein gleichwertiges Fahrzeug vor dem Unfall kostet. Bei der üblichen Totalschadenabrechnung wird der Restwert des beschädigten Autos abgezogen. Beispiel: 12.000 Euro Wiederbeschaffungswert minus 3.000 Euro Restwert ergeben zunächst 9.000 Euro. Vertrag, Selbstbeteiligung und anerkannte Nebenkosten können abweichen.
Eine Wertminderung wird bei vollständiger Totalschadenabrechnung nicht zusätzlich zum Wiederbeschaffungswert addiert. Mietwagen, Nutzungsausfall, Abschlepp- oder Standkosten sind keine automatische Pauschale: Sie müssen bestehen, belegt sein und dürfen nicht doppelt angesetzt werden.
Die <strong>130-Prozent-Regel</strong> ist kein Versicherungsbonus. Im Haftpflichtfall kann sie Reparatur erlauben, wenn die Kosten höchstens 130 Prozent des Wiederbeschaffungswerts betragen und weitere Voraussetzungen erfüllt sind. Dazu gehören meist Reparatur nach Gutachten und Weiternutzung. Im Kaskofall entscheidet der Vertrag; ein Gutachter garantiert keine Zahlung.
3. Diese Unterlagen sichern deine Abrechnung
Melde den Schaden zeitnah und halte die Kommunikation schriftlich fest. Bei Haftpflicht darfst du einen eigenen Kfz-Sachverständigen beauftragen; die Kostenerstattung hängt von Fall und Erforderlichkeit ab. In der Kasko gelten die Vertragsvereinbarungen. Entscheide über Reparatur oder Verkauf erst, wenn Werte und Abrechnung nachvollziehbar sind.
- Fotos, Unfallbericht, Zeugen und polizeiliches Aktenzeichen sammeln.
- Gutachten mit Wiederbeschaffungswert, Restwert und Reparaturkosten prüfen.
- Schadennummer, Schriftverkehr und Rechnungen geordnet aufbewahren.
- Vor Reparatur oder Verkauf die Freigabe und Abrechnung schriftlich klären.
4. Reparatur, weitere Prüfung oder Auto verkaufen?
Reparieren ist sinnvoll, wenn der Schaden klar festgestellt ist und die Kosten zum Fahrzeugwert passen. Bei widersprüchlichen Messungen oder unklarem Restwert lohnt eine zweite Prüfung. Lass dir die angesetzten Werte und enthaltenen Positionen erklären.
Ein Verkauf kann rational sein, wenn Reparaturkosten, Standzeit und Folgerisiken den Fahrzeugwert übersteigen. Du bleibst Eigentümer und solltest den bekannten Schaden vollständig offenlegen. Ein Verkauf nimmt dir nicht automatisch einen berechtigten Versicherungsanspruch; kläre vorher Abrechnung, Restwert und Übergabe. Fazit: Vergleiche den bestätigten Anspruch mit dem realistischen Aufwand.
5 fatale Fehler bei der Diagnose
Diese fünf Denkfehler führen bei der Totalschadenabrechnung besonders oft zu falschen Erwartungen:
- Eigene Haftpflicht mit einer Kaskoleistung verwechseln.
- Wiederbeschaffungswert mit Kaufpreis oder Neupreis gleichsetzen.
- Restwert und anerkannte Nebenkosten doppelt ansetzen.
- Die 130-Prozent-Regel als pauschalen Anspruch behandeln.
- Wertminderung zusätzlich zur vollständigen Totalschadenabrechnung addieren.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.