Was du in den ersten 24 Stunden klärst
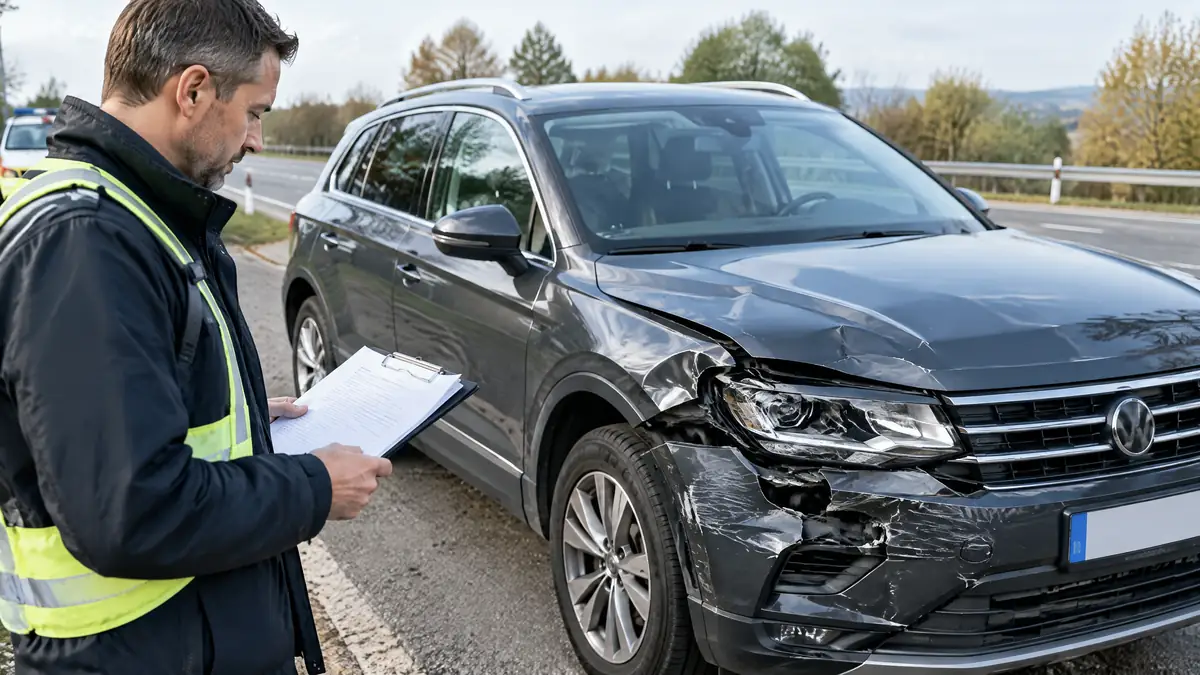
Sichere die Unfallstelle, fotografiere Schäden und rufe bei unklarer Lage die Polizei. Lass das Auto nicht vorschnell verwerten. Bei Haftpflichtschäden darfst du in der Regel einen unabhängigen Sachverständigen wählen.
Melde den Schaden der gegnerischen Haftpflicht und informiere die Bank schriftlich. Verlange eine Ablösesumme zum Unfalltag. Ob Reparatur, Ersatzbeschaffung oder Verwertung sinnvoll ist, ergibt sich aus Gutachten, Kreditvertrag und Regulierung.
| Rolle | Aufgabe | Mögliche Kostenwirkung |
|---|---|---|
| Gegnerische Haftpflicht | Prüft Haftung und Schaden | Zahlt berechtigte Positionen |
| Bank | Berechnet die Ablöse | Fordert je nach Vertrag Restschuld |
| Sachverständiger | Ermittelt Werte und Schaden | Kosten meist nach Haftungsquote |
| Eigene Kasko oder GAP | Prüft Zusatzleistung | Kann eine Lücke mindern |
- Unfallort, Fahrzeuge und Kennzeichen fotografieren.
- Zeugen und gegnerische Versicherungsdaten notieren.
- Bank und Versicherer am selben Tag informieren.
- Keine Abfindung ohne Prüfung von Gutachten und Vertrag unterschreiben.
- Bei Personenschäden sofort medizinische Hilfe holen.
- Unfallgegner haftet nur für unfallbedingte Schäden.
- Der Kreditvertrag läuft nach Vertragsart weiter oder wird abgelöst.
- Gutachten und Vertrag bestimmen die konkrete Abrechnung.
Vier Beträge, die du strikt trennen musst
Der Wiederbeschaffungswert ist der Betrag für ein vergleichbares Fahrzeug vor dem Unfall. Der Restwert beschreibt den Wert des beschädigten Autos. Häufig gilt: Wiederbeschaffungswert minus Restwert.
Der Ablösebetrag gehört zum Kredit: Er umfasst die offene Forderung und vertragliche Positionen. Die Versicherungsleistung ist nur, was die Haftpflicht nach Haftung und Schadensumfang anerkennt. Eine Finanzierungslücke zahlt die gegnerische Haftpflicht nicht automatisch.
- Wiederbeschaffungswert: vergleichbares Ersatzfahrzeug.
- Restwert: Erlös des beschädigten Unfallwagens.
- Ablösebetrag: Forderung der Bank am Ablösetag.
- Versicherungsleistung: anerkannter Schadenersatz nach Prüfung.
- Keine dieser Größen ersetzt die anderen.
So läuft die Abrechnung mit der Bank
Die Bank bleibt regelmäßig Sicherungsnehmer. Ist die Zulassungsbescheinigung Teil II dort hinterlegt, verlangt sie oft die Auszahlung an sich oder eine Abstimmung.
Bei einem unbesicherten Ratenkredit kann der Kredit weiterlaufen. Eine zweckgebundene Finanzierung kann die vorzeitige Ablösung vorsehen. Prüfe Zahlungsplan, Schlussrate, Restschuldversicherung und mögliche GAP- oder Kaufpreisdeckung.
- 1. Ablösebetrag mit Datum und Gültigkeit anfordern.
- 2. Gutachtenwerte mit der Versicherungsabrechnung vergleichen.
- 3. Auszahlungsempfänger und Sicherheiten schriftlich bestätigen lassen.
- 4. Fehlbetrag nicht als automatisch ersatzfähig behandeln.
- 5. Bei Streit Haftungsquote und Vertragsklauseln getrennt prüfen.
Welche Kosten realistisch sind
Grobe Größenordnungen hängen von Fahrzeugklasse, Laufleistung, Region, Gutachten, Mietdauer und Haftungsquote ab. Ein Gutachten kann einige hundert Euro kosten; Abschleppen, Standgebühren, Zulassung, Ersatzmobilität und Anwaltskosten kommen je nach Fall hinzu. Festpreise gibt es nicht. Auto verkaufen.
- Gutachten: oft niedriger bis mittlerer dreistelliger Betrag.
- Abschleppen: meist dreistelliger Betrag, je nach Strecke.
- Standgebühren: täglich unterschiedlich und schnell wachsend.
- Ersatzmobilität: abhängig von Fahrzeugklasse und Dauer.
- Anwaltskosten: bei Haftung oft quotenabhängig ersatzfähig.
5 fatale Fehler bei der Diagnose
Behandle die Regulierung nicht wie eine Werkstattrechnung. Vertragsbedingungen, Gutachten und konkrete Regulierung können abweichen. Bei Teilhaftung oder unklarer Klausel lohnt eine fachkundige Prüfung, bevor du die Finanzierung neu ordnest.
- Restschuld mit dem Wiederbeschaffungswert gleichsetzen.
- Restwertangebot der Versicherung ungeprüft akzeptieren.
- Bank nur mündlich über den Totalschaden informieren.
- Finanzierungslücke der gegnerischen Haftpflicht automatisch zuschreiben.
- Reparatur, Verkauf oder Ersatzwagen vor der Abrechnung festlegen.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.