Was zuerst zählt
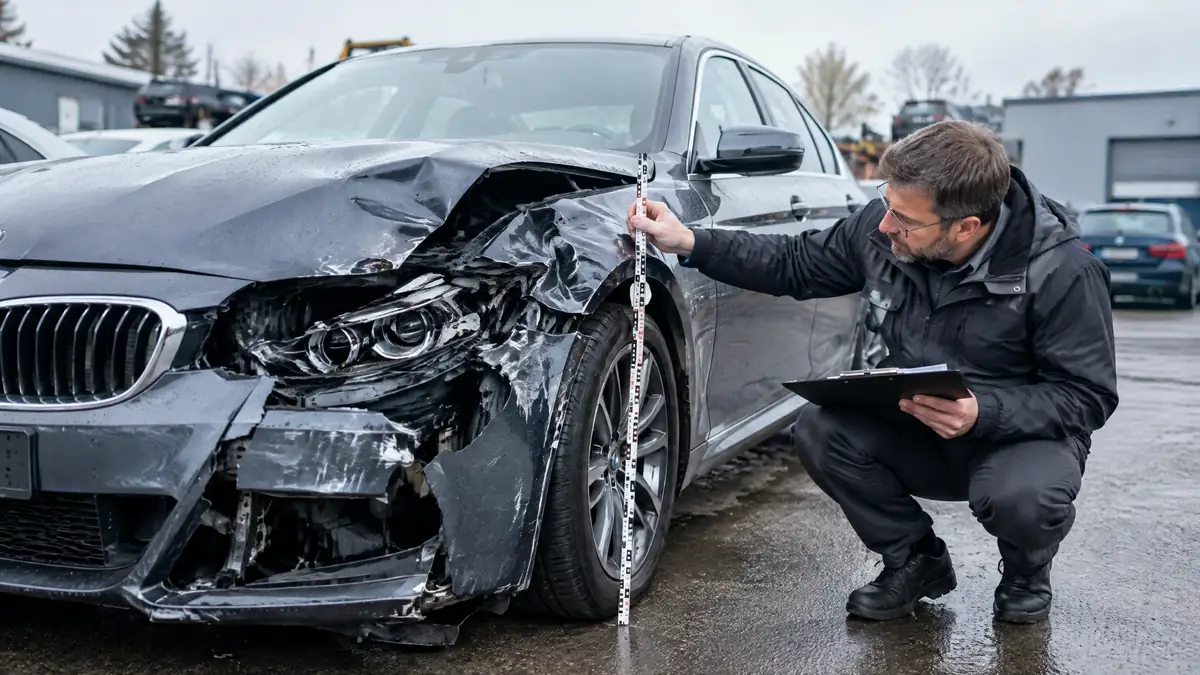
Melde den Schaden schnell und sichere Fotos, Schlüssel sowie Wartungsbelege. Fahre nur weiter, wenn der Wagen sicher ist. Die Vollkasko prüft nach Vertrag und Bedingungen. Selbstbeteiligung, Ausschlüsse und Obliegenheiten können die Zahlung verändern.
- Schäden aus mehreren Winkeln fotografieren.
- Reparatur erst nach Freigabe beginnen.
- Bei Vandalismus Polizei einschalten.
- Gutachten und Entscheidung getrennt prüfen.
Was wirtschaftlich bedeutet
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparatur gegenüber der Wiederbeschaffung wirtschaftlich schlechter ist. Der Wagen kann trotzdem reparierbar oder fahrbereit sein.
Ein wirtschaftlicher Totalschaden bedeutet nicht automatisch Verschrottung. Du kannst das Auto je nach Vertrag behalten, verkaufen oder reparieren lassen; die Vollkasko muss aber nicht jede Variante zahlen.
- Technisch heißt: Reparatur unmöglich.
- Wirtschaftlich heißt: Reparatur lohnt nicht.
- Fahrbereitschaft entscheidet nicht über die Zahlung.
- Der Tarif bestimmt die Kaskoregel.
Die vier Werte der Abrechnung
Ein Gutachten bewertet Zustand, Laufleistung, Ausstattung und regionale Marktpreise. Wiederbeschaffungswert, Restwert und Reparaturkosten entscheiden über die Abrechnung. Schon eine fehlende Sonderausstattung oder ein falscher Restwert verändert die Rechnung.
| Wert | Bedeutung | Abrechnung |
|---|---|---|
| Wiederbeschaffungswert | Preis für gleichwertigen Ersatz | Ausgangspunkt |
| Restwert | Wert des beschädigten Autos | wird meist abgezogen |
| Reparaturkosten | Fachgerechte Instandsetzung | zeigen Wirtschaftlichkeit |
| Abrechnung | Auszahlung oder Reparatur | Tarif minus Selbstbeteiligung |
- Wiederbeschaffungswert ist nicht Zeitwert.
- Restwert hängt von Zustand und Ausstattung ab.
- Teile, Lohn und Lackierung erhöhen Kosten.
- Sensorik und Strukturarbeiten sind oft teuer.
- Kosten bleiben modell- und werkstattabhängig.
Wie die Vollkasko abrechnet
Häufig lautet die Rechengröße Wiederbeschaffungswert minus Restwert. Ob diese Formel gilt, eine Reparatur möglich ist oder der Restwert anders angesetzt wird, steht bei der Vollkasko im Tarif. Die 130-Prozent-Regel der Haftpflicht gilt nicht automatisch.
- Selbstbeteiligung direkt abziehen.
- Neupreisbausteine können Leistung erweitern.
- Leasinggeber oder Bank informieren.
- Rechenweg schriftlich erklären lassen.
Reparieren oder ersetzen
Lass dir Kalkulation und Bewertungsdaten erklären. Reparieren kann bei seltenen oder gepflegten Autos sinnvoll sein, bleibt aber an den Vertrag gebunden.
Vergleiche die Auszahlung mit Ersatzwagenpreisen und rechne Zulassung, Überführung, Finanzierung sowie Folgeschäden ein. Grobe Kosten hängen von Modell, Region, Teilen und Werkstatt ab.
- Vor Reparaturfreigabe neu kalkulieren lassen.
- Gebrauchtteile nur tarifkonform verwenden.
- Restwertangebot nicht mit Ersatzpreis verwechseln.
- Unklare Klauseln schriftlich nachfragen.
5 fatale Fehler bei der Diagnose
Diese Fehler verteuern oder verzögern die Regulierung. Prüfe jeden Punkt mit Werkstatt, Gutachter und Versicherer.
- Zeitwert und Restwert gleichsetzen.
- Reparatur ohne Freigabe beauftragen.
- Sonderausstattung im Gutachten übersehen.
- 130-Prozent-Regel ungeprüft übertragen.
- Ausschlüsse und Selbstbeteiligung übersehen.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.