1. Wo liegt der erste Nachteil?
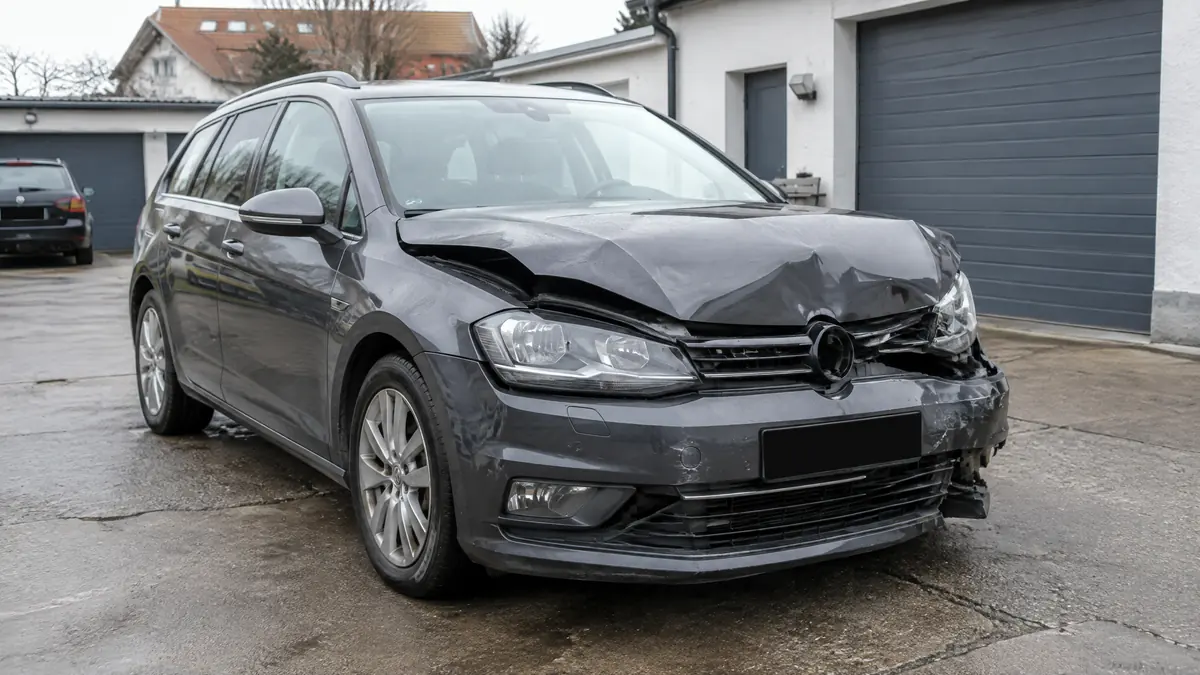
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparaturkosten über dem Wiederbeschaffungsaufwand liegen. Das Fahrzeug kann noch fahrbereit sein. Wirtschaftlich zählt, was ein gleichwertiges Ersatzfahrzeug kostet und welchen Restwert das beschädigte Auto hat. [2]
Der erste Nachteil ist die Lücke zwischen Erwartung und Auszahlung. Du erhältst nicht automatisch den Kaufpreis eines neuen Autos, sondern grundsätzlich Wiederbeschaffungswert abzüglich Restwert.
Was ist Ihr Auto noch wert?
Kostenloser Preis-Check – Marke wählen, in wenigen Klicks zu Ihrem Angebot. Auch mit Schaden oder ohne TÜV.
Jetzt Preis prüfen →- Der Wiederbeschaffungswert ist nicht automatisch dein damaliger Kaufpreis.
- Der Restwert mindert den Auszahlungsbetrag.
- Eine fahrbereite Karosserie kann trotzdem wirtschaftlich unattraktiv sein.
- Unklare Fahrzeugdaten oder Vorschäden können die Bewertung beeinflussen.
2. Welche Nachteile entstehen bei der Abrechnung?
Der zweite Nachteil betrifft die Entscheidung zwischen Reparatur und Auszahlung. Bei einer vollständigen Totalschadenabrechnung darfst du Schadenspositionen nicht doppelt ansetzen. Eine Wertminderung wird dann nicht zusätzlich auf den Wiederbeschaffungswert aufgeschlagen. Sie kann bei einer fachgerechten Reparatur relevant sein. [1]
Auch ein Gutachten ist keine pauschale Zahlungsgarantie. Bei größerem Schaden oder drohendem Totalschaden ist ein Sachverständiger sinnvoll; ob Kosten ersetzt werden, hängt vom Einzelfall ab. [1]
- Reparaturkosten, Restwert und Wiederbeschaffungswert müssen zusammenpassen.
- Mehrwertsteuer kann bei fiktiver Abrechnung nicht vollständig anfallen.
- Ein hoher Restwert senkt den rechnerischen Wiederbeschaffungsaufwand.
- Zusatzkosten wie Mietwagen brauchen eigene Voraussetzungen und Nachweise.
- Vorschäden und Mitverschulden können die Regulierung verändern.
3. Haftpflicht, Kasko und 130-Prozent-Regel
Bei einem unverschuldeten Unfall ist grundsätzlich die gegnerische Kfz-Haftpflicht zuständig. Deine eigene Haftpflicht ersetzt den Schaden an deinem Auto nicht. Teilkasko oder Vollkasko können je nach Ursache und <strong>Vertragsbedingungen</strong> greifen; das ist keine automatische Zusage. [1] [2]
Die 130-Prozent-Regel ist kein allgemeiner Versicherungsbonus. Sie betrifft in engen Voraussetzungen den Haftpflichtschaden: Die Reparaturkosten dürfen höchstens 130 Prozent des Wiederbeschaffungswerts betragen, das Auto muss vollständig nach Gutachten repariert werden und du musst es regelmäßig mindestens sechs Monate weiter nutzen. Für Kaskoschäden gilt diese Regel nicht automatisch. [1]
4. Wann der Verkauf rational sein kann
Ein Verkauf kann sinnvoll sein, wenn Reparaturkosten, Standzeit und Folgerisiken den Fahrzeugwert übersteigen. Vergleiche den realistischen Nettoaufwand einer Reparatur mit einem Ankaufangebot im beschädigten Zustand. Ein niedrigerer Preis ist nicht automatisch unfair, wenn Restwert, Bergung und Risiko eingerechnet sind.
Der Verkauf ersetzt keine Prüfung deiner Versicherungsansprüche. Sichere Gutachten, Fotos und Abrechnung. <strong>Bekannte Mängel</strong>, Vorschäden und Unfallhistorie gehören offen in die Angaben. So bleibt der Verkauf nachvollziehbar, ohne dir pauschal Rechte gegenüber der Versicherung abzusprechen.
5 fatale Fehler bei der Diagnose
Diese fünf Fehler machen die Entscheidung unnötig teuer:
- Den Restwert ungeprüft aus einem einzelnen Angebot übernehmen.
- Wiederbeschaffungswert und Wiederbeschaffungsaufwand verwechseln.
- Die 130-Prozent-Regel auf jeden Kasko- oder Eigenschaden übertragen.
- Wertminderung zusätzlich zur vollständigen Totalschadenabrechnung addieren.
- Das Unfallauto mit <strong>bekannten Mängeln</strong> verschweigen.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.