Wiederbeschaffungswert, Restwert und Reparaturkosten
Werte sauber trennen: Der Wiederbeschaffungswert ist der Betrag, den du am Unfalltag für ein vergleichbares Fahrzeug auf dem regionalen Markt aufwenden müsstest. Ausstattung, Kilometerstand, Alter, Pflegezustand und örtliches Preisniveau gehören in die Bewertung. Eine einfache Liste oder ein einzelnes Online-Inserat ersetzt diese Einordnung nicht.
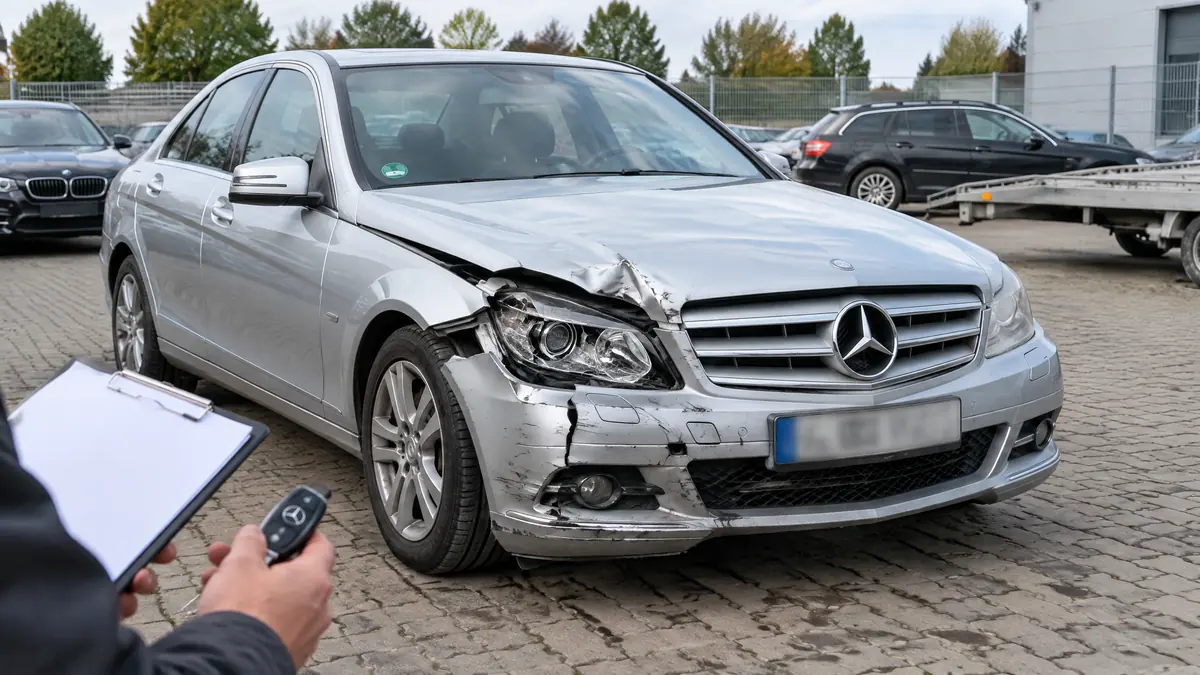
Der Restwert bezeichnet den Wert deines beschädigten Autos im unreparierten Zustand. Er hängt unter anderem von Schadenbild, Laufleistung, Nachfrage und vorhandenen Teilen ab. Die Reparaturkosten wiederum beschreiben nur die voraussichtlichen Arbeiten und Teile. Sie sind nicht automatisch der Betrag, den die Versicherung zahlt.
Ein technischer Totalschaden liegt vor, wenn eine fachgerechte Reparatur nicht mehr möglich ist. Beim wirtschaftlichen Totalschaden wäre sie grundsätzlich machbar, lohnt sich rechnerisch aber nicht. Ein Sachverständiger sollte die Werte nachvollziehbar dokumentieren.
So funktioniert die Differenzabrechnung
Bei einem klaren wirtschaftlichen Totalschaden wird vereinfacht gerechnet: Wiederbeschaffungswert minus Restwert ergibt den sogenannten Wiederbeschaffungsaufwand. Der Restwert wird also nicht zusätzlich ausgezahlt. Er bleibt im beschädigten Fahrzeug gebunden oder wird bei einem Verkauf durch den erzielten Betrag berücksichtigt.
Hypothetisches Zahlenbeispiel: Beträgt der Wiederbeschaffungswert 18.500 Euro und der Restwert 4.200 Euro, ergibt die Differenz 14.300 Euro. Davon können je nach Fall weitere Positionen oder Abzüge eine Rolle spielen. Das Beispiel ist keine Bewertung deines Autos.
Die Rechnung ist eine Orientierung vor möglichen Abzügen. Haftungsquote, eine vereinbarte Selbstbeteiligung, Umsatzsteuer und vertragliche Grenzen müssen getrennt geprüft werden. Der berücksichtigte Restwert wird nicht nochmals zusätzlich als Verkaufserlös abgezogen. Behältst du den beschädigten Wagen, steckt dieser Wert weiterhin im Fahrzeug. Verkaufst du ihn, erhältst du dafür den vereinbarten Kaufpreis. Kläre vorab, welcher Restwert in deinem Fall zugrunde gelegt werden darf.
Haftpflicht nach einem unverschuldeten Unfall
Wenn der Unfallgegner vollständig haftet, richtet sich dein Anspruch grundsätzlich gegen dessen Kfz-Haftpflichtversicherung. Ein erforderliches Gutachten, die Schadenpositionen und die Frage nach Ersatzmobilität können dazugehören. Bei einer Mitschuld wird nach der Haftungsquote gekürzt. Bei größerem Schaden ist anwaltliche Prüfung oft sinnvoll.
Angebot vorher prüfen: Restwertangebote solltest du vor dem Verkauf klären und dem Gutachten zuordnen. Ein höheres Angebot ist nicht pauschal immer bindend. Entscheidend kann sein, ob es realistisch, erreichbar und ohne besondere Mühe nutzbar war. Nach der Rechtsprechung darfst du dich nicht automatisch auf jedes spezielle Händlerangebot verweisen lassen.
Bei der Umsatzsteuer kommt es darauf an, ob und in welcher Form sie tatsächlich anfällt. Eine fiktive Abrechnung wird nicht einfach wie eine bezahlte Reparaturrechnung behandelt. Lass dir die Berechnung der Versicherung erläutern, statt einen pauschalen Steuerabzug hinzunehmen.
Kasko: Vertrag statt Unfallgegner entscheidet
Versicherung getrennt betrachten: Bei selbst verschuldetem Schaden oder einem passenden Eigenschaden greift nicht die gegnerische Haftpflicht, sondern je nach Umfang Teil- oder Vollkasko. Was bei einem Totalschaden ersetzt wird, steht dann in deinen Versicherungsbedingungen. Bewertungsmethode, Entschädigungsgrenzen, grobe Fahrlässigkeit und besondere Klauseln können den Betrag beeinflussen.
Eine vereinbarte Selbstbeteiligung wird in der Regel berücksichtigt, ihre Höhe folgt aber deinem Vertrag. Auch die Umsatzsteuer lässt sich bei Kasko nicht pauschal behandeln. Ob sie ersetzt wird, kann davon abhängen, ob du sie tatsächlich zahlen musst und welche Regelung dein Tarif vorsieht.
Melde den Schaden zeitnah und verkaufe das Fahrzeug nicht, bevor der Versicherer die Besichtigung oder Freigabe geklärt hat. Marktwert, Vertrag und Schadenhergang gehören zusammen. Die Kaskoregulierung ist daher nicht einfach eine Kopie der Haftpflichtabrechnung.
Verkaufen oder reparieren? Prüfe erst die Grundlage
Bei hohen Reparaturkosten und unklaren Folgeschäden kann es vernünftig sein, dein Auto zu verkaufen. Du vermeidest eine Reparaturvorleistung und einen längeren Werkstattaufenthalt. Lass dir dafür ein schriftliches Ankaufangebot geben und gleiche es mit dem Gutachten und der noch offenen Versicherungsabrechnung ab. Vergleiche nicht nur den Betrag, sondern auch Abholung, Standkosten und Zahlungsbedingungen. Ein verbindlicher Preis mit geklärtem Transport ist besser kalkulierbar als eine hohe unverbindliche Schätzung. Halte den bekannten Schaden im Kaufvertrag fest.
Reparieren kann sinnvoll sein, wenn du das Auto kennst, es weiterfahren möchtest und die Werkstatt eine belastbare Kalkulation liefert. Bei der Haftpflicht kann unter engen Voraussetzungen die sogenannte 130-Prozent-Regel greifen: Die fachgerechte Reparatur darf den Wiederbeschaffungswert höchstens in dem anerkannten Rahmen überschreiten, und weitere Bedingungen wie die Weiternutzung müssen erfüllt sein.
Verlass dich dabei nicht auf eine grobe Kostenschätzung. Kläre schriftlich, ob Original- oder Gebrauchtteile vorgesehen sind, wer Nachträge freigibt und wie die Versicherung abrechnet. Bei Kasko entscheidet zusätzlich der Vertrag.
Diese Unterlagen solltest du bereithalten
Je vollständiger die Unterlagen sind, desto leichter lassen sich Werte und Fristen prüfen. Für Autoankauf, Werkstatt und Versicherung sind vor allem diese Dokumente praktisch:
Bewahre Originale auf und gib Kopien oder digitale Dateien nur an klar benannte Empfänger. Fotos vom Fahrzeug, vom Unfallort und vom Kilometerstand helfen, den Zustand vor Verkauf oder Reparatur festzuhalten.
- Schadengutachten oder Kostenvoranschlag
- Zulassungsbescheinigung Teil I und Teil II
- Unfallbericht, Fotos und gegebenenfalls Polizeibericht
- Serviceheft, Rechnungen und Nachweise zur Ausstattung
- Schriftliche Restwertangebote und Schriftverkehr mit der Versicherung
5 fatale Fehler beim Restwert
Viele Probleme entstehen nicht am Blech, sondern bei der Reihenfolge. Diese fünf Fehler können die Abrechnung unnötig erschweren:
Prüfe jedes Angebot nach Datum, Bedingungen und Abholbarkeit. Wenn eine Versicherung kürzt, verlange die konkrete Begründung und gleiche sie mit Gutachten und Vertrag ab.
- Auto verkaufen, bevor der Restwert geklärt ist
- Restwert und Wiederbeschaffungswert verwechseln
- Eine Kasko-Leistung wie Haftpflicht behandeln
- Umsatzsteuer oder Selbstbeteiligung pauschal ansetzen
- Reparatur starten, ohne Kostenfreigabe und Bedingungen zu prüfen
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.