1. Deckung sofort prüfen
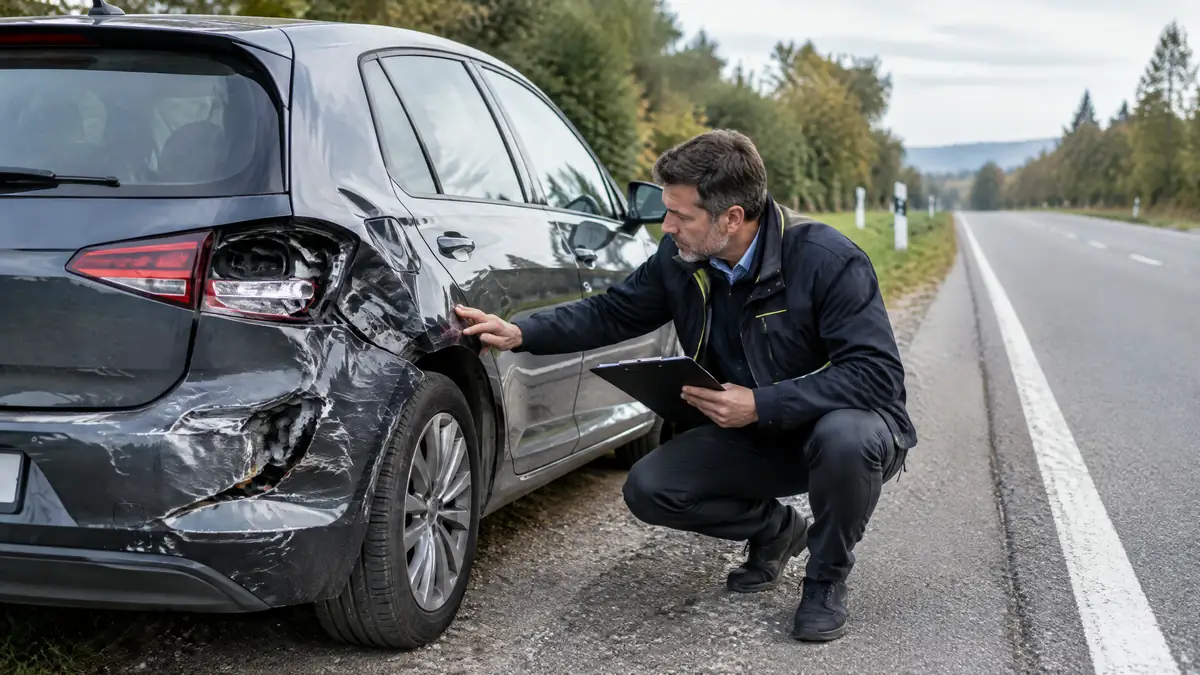
Eigenverschulden schließt Vollkasko nicht automatisch aus. Entscheidend ist zuerst, ob der konkrete Unfall unter den versicherten Umfang fällt und wer laut Police fahren durfte.
- Police und Nachträge zum Unfalltag heranziehen.
- Fahrerkreis und Nutzungsart abgleichen.
- Schaden unverzüglich beim Versicherer melden.
2. Totalschaden rechnerisch prüfen
Ein wirtschaftlicher Totalschaden liegt im üblichen Bedingungswerk vor, wenn die erforderlichen Reparaturkosten den Wiederbeschaffungswert übersteigen. Das Gutachten muss diese Werte sauber trennen.
- Wiederbeschaffungswert mit vergleichbaren Angeboten plausibilisieren.
- Restwertangebote auf Fahrzeug, Region und Frist prüfen.
- Reparaturkosten inklusive Nebenkosten kontrollieren.
- Vorschäden und Ausstattung im Gutachten abgleichen.
3. Vollkasko-Leistung berechnen
Abgerechnet wird meist mit Wiederbeschaffungswert minus Restwert. Davon gehen tarifliche Selbstbeteiligung und gegebenenfalls weitere vertragliche Abzüge ab; Neupreis- oder Kaufpreisentschädigung gibt es nur bei passender Klausel.
- Selbstbeteiligung aus dem Versicherungsschein übernehmen.
- Restwert nicht mit dem Wiederbeschaffungswert verwechseln.
- Mehrwertsteuer nur bei tatsächlichem Anfall einplanen.
- Finanzierungs- oder Leasingablösung separat klären.
4. Eigenverschulden richtig einordnen
Normale Unachtsamkeit ist nicht dasselbe wie eine schwere Pflichtverletzung. Bei grober Fahrlässigkeit kann der Versicherer je nach Schwere kürzen; Vorsatz sowie bestimmte Ausschlüsse können den Kaskoschutz entfallen lassen.
- Alkohol kann die Leistung gefährden.
- Drogen, illegale Rennen und Unfallflucht gesondert bewerten.
- Vertragliche grobe-Fahrlässigkeits-Klausel suchen.
- Kausalität zwischen Pflichtverstoß und Schaden beachten.
5. Gutachten und Regulierung abgleichen
Das Gutachten beschreibt den Fahrzeugwert; die Regulierung folgt zusätzlich den Versicherungsbedingungen. Fordere die Berechnung schriftlich an und vergleiche jede Position, bevor du eine Abfindung oder Verwertung akzeptierst.
- Unfallhergang sachlich und lückenlos festhalten.
- Fotos, Polizeivorgang und Rechnungen datiert sammeln.
- Abweichungen beim Wert konkret benennen.
6. Checkliste vor der Freigabe
Behandle Vertrag, Gutachten und konkrete Regulierung als drei getrennte Prüfungen. Eine niedrige Auszahlung kann aus mehreren kleinen Abzügen entstehen und muss nicht automatisch einen Fehler im Gutachten bedeuten.
- Deckung und Ausschlüsse markiert ablegen.
- Wiederbeschaffungswert mit Marktpreisen testen.
- Restwert und Abholfrist schriftlich bestätigen lassen.
- Selbstbeteiligung und Kürzungsgrund auflisten.
7. Entscheidung dokumentieren
Erst wenn die Zahlen nachvollziehbar sind, entscheidest du über Reparatur, Verkauf oder Ersatzfahrzeug. Bei strittiger Kürzung helfen eine schriftliche Begründung und eine unabhängige Prüfung der Unterlagen; verbindlich ist am Ende der konkrete Vertrag.
- Auszahlungsbetrag selbst nachrechnen.
- Fristen und Ansprechpartner notieren.
- Keine pauschale Kostenannahme übernehmen.
5 fatale Fehler bei der Diagnose
Diese fünf Fehler machen die Prüfung unnötig teuer oder unklar. Arbeite die Liste vor jeder Zustimmung ab.
- Nur die Reparaturrechnung statt die Totalschadenwerte prüfen.
- Selbstbeteiligung aus einer alten Police übernehmen.
- Grobe Fahrlässigkeit ohne Blick in die Klausel behaupten.
- Restwertangebot ohne Fahrzeugdaten akzeptieren.
- Mündliche Zusagen nicht schriftlich bestätigen lassen.
Quellen und technische Grundlagen
Florian Wagner
Autoexperte / Kfz-MechanikerFlorian erklärt technische Probleme so, dass du Dringlichkeit, Kosten und nächste Schritte schnell einordnen kannst.